 English
 Español
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu



Понимание структурных сдвигов на рынке: направление производителей шпона к устойчивой трансформации
Понимание структурных сдвигов на рынке: направление производителей шпона к устойчивой трансформации
Шпон служит основным субстратом для фанеры, инженерной древесины, облицовки массивной древесины и восстановленной древесины. Он связывает вышестоящие поставки сырьевой древесины с разнообразными нижестоящими секторами, включая строительство, мебель, внутреннюю отделку, логистическую упаковку и экспортно-ориентированную продукцию из панелей. Долгое время отрасль полагалась на экстенсивное расширение — главным образом за счёт шпона для строительной опалубки и стандартной мебели — что характеризовалось низкими барьерами входа, однородностью продукции и постоянными ценовыми войнами. Однако за последние два года произошли глубокие сдвиги в нижестоящем спросе, ресурсном снабжении, экологическом регулировании и международной торговой конъюнктуре. Рынок перешёл от «совокупного роста» к «структурной дивергенции», что делает производственные модели, основанные исключительно на мощности и низких ценах, всё более убыточными. Для производителей шпона понимание этих изменений, определение точной рыночной позиции и модернизация производственных процессов теперь необходимы для выживания и достижения прорыва.
I. Четыре ключевых сдвига на рынках downstream-применения шпона
1. Замедление роста традиционного базового спроса: переход к конкуренции с нулевой суммой в низком ценовом сегменте
Опалубка для строительства когда-то была крупнейшим рынком применения шпона, обеспечивая высокий спрос и стабильные заказы; однако базовая логика спроса меняется. Рост сборного строительства, а также всё более широкое применение стальной и пластиковой опалубки привели к устойчивому замедлению общего спроса на древесный шпон для опалубки. Кроме того, стандарты закупок становятся всё более строгими: клиенты теперь отдают приоритет стабильной влажности, трещиностойкости, равномерной толщине и большей оборачиваемости (циклам использования), а не только цене. В результате низкосортный шпон из эвкалипта — часто производимый небольшими, менее технологичными предприятиями и характеризующийся малой толщиной, нестабильным уровнем влажности и высокой подверженностью плесени — теряет свои переговорные позиции, что нередко приводит к затовариванию складов и нестабильности потоков заказов.
Мебельное производство и изготовление мебели на заказ по-прежнему остаются вторым по величине сектором применения, однако структура спроса здесь также существенно дифференцировалась. Производители стандартной корпусной мебели и недорогих готовых изделий агрессивно урезают бюджеты на облицовочный шпон. Напротив, сегменты элитной мебели на заказ, массивных деревянных дверей, комплексной внутренней отделки помещений и мебели класса «доступная роскошь» отдают предпочтение стабильному высококачественному шпону — например, из берёзы, гевеи, *Albasia* или эвкалипта премиум-класса. Эти сегменты требуют строгого соблюдения стандартов в отношении однородности цвета, качества ремонта обратной стороны, плоскостности поверхности и точности сушки; они также готовы платить надбавку за стабильную высококачественную продукцию. Проще говоря: для недорогой мебели конкуренция сосредоточена на цене шпона, тогда как для высококлассного декоративного шпона — на качестве и стабильности.
2. Быстрое появление новых рыночных сегментов и растущий спрос на шпон с высокой добавленной стоимостью
«Реконструированный» (или «инженерный») декоративный шпон в последние годы стал самым быстрорастущим сегментом. Производимый путём обработки стандартного древесного шпона — который затем окрашивают, реструктурируют и тиснят для воспроизведения текстуры редких или ценных пород древесины — такой инженерный шпон широко используется в индивидуальной мебели для всего дома, деревянных дверях, стеновых панелях и декоративных молдингах. Этот рыночный сегмент предъявляет к шпону требования, существенно отличающиеся от требований к шпону для стандартной фанеры: он должен иметь равномерную толщину, быть свободным от крупных сучков, обладать высокой гибкостью и обеспечивать стабильную окраску. Такая продукция требует точных процессов сушки и строгих стандартов сортировки; её добавленная стоимость значительно выше, чем у шпона для обычной фанеры, что делает её главной целью для производителей шпона, стремящихся трансформировать свои бизнес-модели.
Кроме того, наблюдается устойчивый рост спроса на специализированный шпон в нишевых секторах, включая логистические поддоны, упаковку для продукции новой энергетики, конструктивные элементы из древесины, основы для музыкальных инструментов, а также отделку интерьеров транспортных средств и морских судов. В частности, спрос на шпон для экспортных поддонов и упаковки для фотоэлектрической (солнечной) промышленности — который должен быть устойчив к вредителям, плесени и соответствовать международным карантинным стандартам — открывает возможности для стандартизированного крупносерийного производства. Эти сегменты в меньшей степени зависят от циклических колебаний строительной и мебельной отраслей, обеспечивая большую устойчивость к рыночным рискам.
3. Реструктуризация ландшафта поставок сырья: сдвиги в породном составе и логике закупок
Ужесточение ресурсной базы сырья — это ограничение, общее для всей отрасли. Строгие ограничения на естественные леса в Китае сократили внутреннее предложение высококачественной твердой древесины, оставив эвкалипт и тополь в качестве основных материалов для отечественного производства лущеного шпона. При этом поставки импортной древесины фрагментированы; цены на такие породы, как береза и каучуковое дерево, подвержены частым колебаниям под влиянием геополитических факторов, изменений тарифов и сдвигов в политике лесозаготовок в странах-экспортерах, что снижает стабильность поставок. Эпоха, когда можно было просто «приобрести сырые бревна и начать лущение», закончилась. Сегодня закупка сырья больше не определяется исключительно ценой за единицу; теперь требуется тщательный учет стабильности пород, сертификатов устойчивой заготовки, сроков транспортировки и диверсификации источников поставок для обеспечения надежных запасов. Тем временем изменился и подход к использованию сырья. Отрасль больше не ориентируется исключительно на крупномерные бревна; вместо этого все большее значение приобретают тонкомерная древесина, древесина от прореживания, отходы лущения и бамбуковый шпон. Акцент сместился с «простого максимизирования выхода шпона» на «достижение высокого выхода материала», при этом большее значение теперь придается точному лущению, сушке и сортировке. Из одного бревна хорошо оснащенное предприятие может производить различные сорта шпона — например, подходящие для лицевой отделки, внутренних слоев или базовых слоев — и продавать их по многоуровневым ценам, тем самым максимизируя доход от каждого бревна. Напротив, предприятия, полагающиеся на грубые методы производства, вынуждены продавать всю свою продукцию как недорогой шпон для внутренних слоев, что серьезно сжимает маржу прибыли.
4. Более строгие экологические, низкоуглеродные и торговые нормы повышают пороги соответствия
Внутренние экологические нормы становятся всё более строгими, усиливается контроль за пылью, летучими органическими соединениями (ЛОС), сточными водами и выбросами от процессов сушки. Маломасштабные сушильные печи и примитивные производственные линии, не оснащённые системами пылеулавливания, теперь подлежат обязательному устранению нарушений или даже закрытию. Поскольку затраты на энергию продолжают расти, такие переходы, как замена угля биомассой, внедрение рекуперации отходящего тепла и переход на низкотемпературную сушку, стали необходимыми модернизациями. Инвестиции в оценку воздействия на окружающую среду, системы пылеподавления и технологии сжигания превратились в неизбежные постоянные издержки, вынуждая компании отказываться от неэффективных и примитивных производственных линий.
Изменения в регулировании экспортных рынков оказывают еще более значительное влияние. Ключевые экспортные направления — включая Европу, Соединенные Штаты, Юго-Восточную Азию и Африку — предъявляют все более строгие требования в отношении лесной сертификации, карантинных протоколов, углеродного следа, стандартов эмиссии формальдегида и антидемпинговых мер. Многие производители шпона, ранее привыкшие поставлять продукцию только отечественным производителям фанеры, недостаточно знакомы с документацией, сертификатами и карантинными требованиями, необходимыми для экспорта. Сегодня downstream-производители фанеры и экспортеры отдают приоритет поставщикам, которые могут предоставить подтверждение соответствия, обеспечить стабильную влажность и внедрить эффективные меры защиты от вредителей и плесени. Поставщики, не соответствующие этим стандартам, исключаются из цепочки поставок. В результате отраслевая конкуренция превратилась из сосредоточенности исключительно на самом продукте в более широкое соперничество, centered on compliance capabilities and quality traceability.
II. Основные проблемы производителей шпона в условиях рыночных изменений
1. Серьёзная однородность продукции и нечёткая классификация: многие фабрики отгружают смешанные партии без надлежащей сортировки, из-за чего высококачественный шпон продаётся по ценам низкосортного — это прямая потеря прибыли. Кроме того, поскольку клиенты не могут рассчитывать на стабильное качество, они вынуждены постоянно добиваться снижения цен. 2. Значительные недостатки процессов сушки и нестабильная влажность: такие проблемы, как плесень, коробление, растрескивание и существенное изменение цвета шпона, являются наиболее частыми жалобами downstream-клиентов и основной причиной потери высококлассных заказов. Традиционные методы — такие как естественная воздушная сушка или примитивные методы сушки — не могут обеспечить строгие требования к стабильности для инженерного дерева или высококлассного декоративного шпона.
3. Низкий уровень автоматизации и сильная зависимость от ручного труда: такие процессы, как лущение, загрузка листов, сортировка и упаковка, остаются крайне трудоёмкими. Это создаёт проблемы с набором персонала и ведёт к росту затрат на рабочую силу. Кроме того, стабильность качества продукции в значительной степени зависит от человеческого фактора, что затрудняет получение и выполнение крупных стабильных экспортных заказов.
4. Недиверсифицированная клиентская база и уязвимость к циклическим спадам: многие производители шпона обслуживают только изготовителей опалубки из бетона или низкосортной фанеры. В результате объёмы их заказов немедленно сокращаются во время спадов на рынке недвижимости. Эти компании не имеют диверсифицированного портфеля клиентов, который мог бы включать производителей мебели, древесных композитных материалов или паллет экспортного класса.
5. Слабое управление рисками в цепочке поставок: зависимость от единственного источника сырых бревен оставляет компании без альтернатив, когда цены на сырье резко растут или поставки прерываются. Отмечается заметная нехватка долгосрочных стратегических партнерств с вышестоящими лесозаготовительными предприятиями или зарубежными поставщиками древесины.
III. Практические стратегии адаптации производителей шпона к изменениям рынка
1. Товарная сегментация: переход от ориентации на «единственный продукт» к портфелю из нескольких сортов и категорий
Создайте четкую систему сортировки, разделив шпон на: декоративный сорт (для инженерной древесины и элитной мебели), основной сорт (для стандартной фанеры) и базовый/упаковочный сорт (для опалубки и поддонов). Внедрите дифференцированное ценообразование и раздельный учет запасов, чтобы высококачественный шпон не продавался по ценам низкого сорта.
- Для компаний с необходимыми возможностями — расширение в тонкий шпон, пригодный для окрашивания (для инженерной древесины), или модифицированный гибкий шпон.
- Поддерживать стабильную производственную мощность по выпуску лущёного шпона из эвкалипта для обслуживания базового рынка фанеры, обеспечивая надёжную основу для денежного потока.
- Разрабатывать специализированный шпон для поддонов и упаковки — с включением обработки против вредителей и против плесени — чтобы выйти в сектор экспортной упаковки и хеджировать колебания цикла рынка недвижимости.
- Вместо резкого отказа от существующих клиентов создать выделенную линейку высококлассной продукции наряду с текущим производством, что позволит постепенно перевести клиентскую базу. 2. Модернизировать процессы сушки и сортировки сердцевины, чтобы использовать ценность, обусловленную качеством
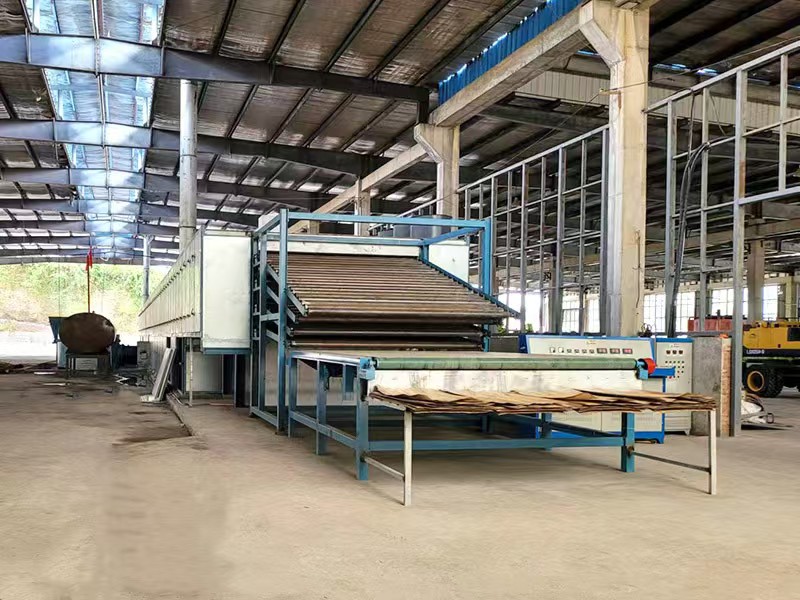
Сушка является критически важной точкой контроля качества шпона. Поскольку рынок всё больше требует однородной влажности и плоских, гладких поверхностей, передовые системы сушки — с низкотемпературными медленными процессами, интеллектуальным мониторингом влажности в реальном времени, подачей под отрицательным давлением, изолированными конструкциями сушильных камер и рекуперацией отработанного тепла — больше не являются просто опциональными улучшениями; они стали обязательным входным требованием для цепочек поставок высокого класса. Стабильная влажность напрямую снижает долю брака у downstream-клиентов и служит ключевым преимуществом для отличия вашей продукции от предложений конкурентов.
Дополните это визуальной сортировкой на базе ИИ и автоматизированной обрезкой кромок. Эти системы способны автоматически обнаруживать сучки, отверстия, трещины и цветовые вариации, минимизируя человеческие ошибки и обеспечивая стабильную сортность. Для шпонного завода инвестиции в оборудование для сушки и сортировки — это, по сути, стратегические шаги по повышению выхода из бревна и получению заказов по премиальным ценам.
3. Реструктуризация цепочки поставок сырья для снижения рисков и повышения эффективности использования материалов
Во-первых, диверсифицируйте источники сырья: сочетайте отечественные быстрорастущие породы — такие как эвкалипт и тополь — с легально заготавливаемой импортной древесиной из Юго-Восточной Азии, Африки и Латинской Америки. Заключайте долгосрочные соглашения о поставках, чтобы предотвратить перебои, вызванные чрезмерной зависимостью от одного источника.
Во-вторых, максимально используйте тонкомерную и низкосортную древесину, оптимизируя процесс лущения для повышения общего выхода продукции.
В-третьих, создайте механизмы управления запасами и прогнозирования цен. Стратегически накапливайте запасы, когда цены на бревна низкие, чтобы не оказаться застигнутыми врасплох рыночной волатильностью.
Кроме того, изучайте альтернативное сырье, такое как бамбуковый шпон или восстановленные древесные субстраты, для создания диверсифицированного портфеля продукции.
4. Диверсификация каналов сбыта: двухтрековая стратегия для внутреннего и зарубежного рынков
На внутреннем рынке: снизьте чрезмерную зависимость от одного сегмента (например, производителей опалубки), активно взаимодействуя с производителями инженерной древесины, индивидуальных поверхностей для мебели, деревянных дверей, деревянных конструкций, а также промышленной упаковки и поддонов. Диверсификация по различным рыночным секторам помогает сгладить колебания объёмов заказов.
На международном рынке: активно ознакомьтесь с требованиями экспортного соответствия. Заранее подготовьтесь, получив лесные сертификаты, организовав фумигацию и карантин, а также обеспечив отчёты о соответствии экологическим нормам. Установите связи с зарубежными производителями фанеры и торговцами древесиной. Развивающиеся рынки — например, в Африке, Юго-Восточной Азии, Центральной Азии и Латинской Америке — демонстрируют стабильный спрос на фанерный шпон и относительно благоприятные торговые барьеры, что представляет собой ключевые возможности для роста.
В маркетинге компании должны выйти за рамки мышления «просто продавать шпон». Вместо этого им следует предлагать решения — предоставлять продукцию со стабильной влажностью и стандартизированной сортировкой, а также с настраиваемыми спецификациями, — а не просто поставлять сырьё.
5. Модернизация в сфере соответствия требованиям и экологически чистые низкоуглеродные практики: заблаговременное приведение в соответствие с долгосрочными отраслевыми стандартами
Ускорьте модернизацию для обеспечения экологического соответствия — например, установку систем удаления пыли из дымовых газов, систем контроля сжигания биомассы или пылеуловителей с водяной плёнкой — чтобы обеспечить стабильный статус оценки воздействия на окружающую среду (ОВОС). Отдавайте приоритет внедрению производственных процессов с низким содержанием формальдегида или без формальдегида и разрабатывайте шпон класса ENF (сверхнизкое содержание формальдегида), чтобы соответствовать переходу нижестоящих рынков к экологически чистым высококлассным продуктам из фанеры.
Низкоуглеродные требования и прослеживаемость станут обязательными пороговыми условиями для будущих зарубежных заказов. Заблаговременно ведите подробные производственные записи и обеспечивайте прослеживаемость сырья, а также отслеживайте данные о потреблении энергии и выбросах, чтобы не потерять будущий бизнес из-за опасений по поводу углеродного следа или прозрачности цепочки поставок.
6. Совместная кластеризация: движение к специализированному разделению труда
Малым и средним шпонопильным заводам не нужно самостоятельно выстраивать всю сквозную цепочку поставок. Вместо этого они могут сотрудничать на основе разделения труда — объединяться со специализированными предприятиями по лущению, сушильными заводами или центрами сортировки и упаковки. Либо они могут заключить долгосрочные контракты с нижестоящими производителями фанеры или инженерной древесины для стабилизации производственных мощностей. В рамках промышленного кластера компании могут объединять испытания, координировать действия с зарубежными трейдерами и осуществлять коллективные закупки сырья. Такой подход снижает затраты, связанные с самостоятельными закупками и индивидуальной сертификацией, а также помогает избегать разрушительных хаотичных ценовых войн.
Отрасль шпона сталкивается не с исчезновением спроса, а со структурной трансформацией. Низкокачественные, неэффективные и нестабильные производственные мощности будут и дальше выводиться из эксплуатации. Производители, способные стабильно поставлять высокосортный лицевой шпон, основания для инженерной древесины или специализированный упаковочный шпон, сохраняя при этом строгий контроль над сырьём, процессами сушки и прослеживаемостью соответствия требованиям, будут и дальше получать заказы по премиальным ценам.
Для производителей шпона трансформация — это не просто смена пород древесины или модернизация оборудования; это фундаментальный сдвиг от «продажи полуфабрикатов, полученных лущением» к «предоставлению downstream-клиентам стабильных, контролируемых и настраиваемых древесных субстратов». Распознавая меняющиеся тенденции — приливы и отливы — в секторах downstream-применения и концентрируя ресурсы на областях, обеспечивающих контролируемое качество и более высокую добавленную стоимость, компании могут защитить свою прибыль и поддерживать рост в условиях циклических колебаний отрасли.


