English
 Español
 Francés
 Português
 ภาษาไทย
 Indonesia
 Việt
 العربية
 Melayu

Текущее состояние промышленности фанеры и древесного шпона (2026)
Текущее состояние промышленности фанеры и древесного шпона (2026)
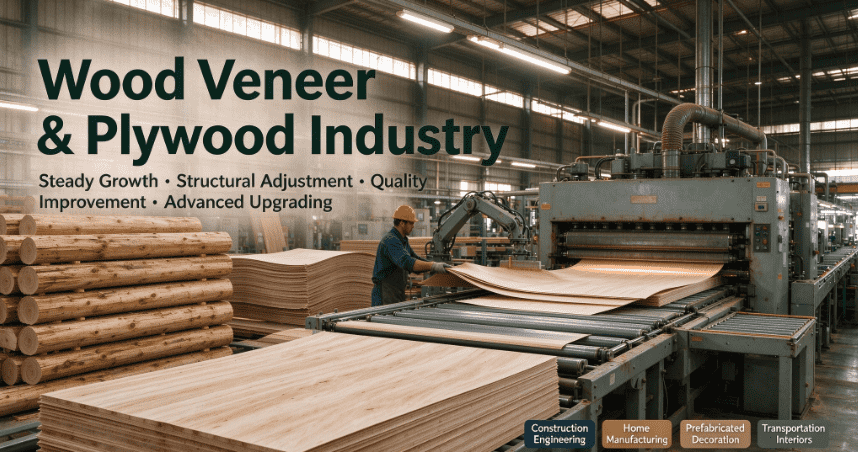
Как ключевые сегменты промышленности древесных плит, шпон и фанера служат основными вспомогательными материалами для таких отраслей, как производство мебели для дома, строительство, сборная внутренняя отделка и интерьеры транспортных средств. Благодаря однородной текстуре, структурной стабильности, превосходному соотношению цены и качества и высокой адаптивности эти продукты по-прежнему занимают значительную долю рынка древесных плит. К 2026 году под влиянием таких факторов, как углубление политики «двойного углерода», повышение экологических стандартов, изменение спроса в downstream-сегментах и корректировка глобальных цепочек поставок, отрасль решительно вышла за рамки этапа экстенсивного наращивания мощностей. Она вступила в новую эру высококачественного развития, характеризующуюся повышением качества, технологическими инновациями, зелёной трансформацией и расширением сценариев применения, что привело к фундаментальным сдвигам в отраслевом ландшафте и конкурентной динамике.
I. Состояние отрасли: устойчивое расширение масштабов и рост концентрации рынка
В последние годы мировой рынок фанеры демонстрирует устойчивый рост. Объём мирового рынка достиг 5,227 млрд долларов США в 2025 году, при прогнозируемом среднегодовом темпе роста (CAGR) 5,00% в период 2026–2035 годов, что потенциально может превысить 8,5 млрд долларов США к 2035 году. Благодаря устойчивому спросу в инфраструктуре и производстве предметов домашнего обихода Азиатско-Тихоокеанский регион занимает 57,32% мирового рынка, утвердившись в качестве ключевого центра как потребления, так и производства. Внутренний рынок также стабильно растёт; объём рынка древесного шпона в нашей стране, по прогнозам, достигнет 52,15 млрд юаней в 2026 году — рост на 7,2% в годовом исчислении — при этом движущие силы роста полностью смещаются от традиционного расширения мощностей к глубокому проникновению в сценарии downstream-применения.
Что касается промышленного ландшафта, тенденции к укрупнению и концентрации становятся всё более очевидными. В 2025 году десять ведущих предприятий отечественной отрасли производства лущёного шпона для фанеры в совокупности занимали долю рынка в 16,8%, что на 0,9 процентного пункта больше, чем в 2024 году. Ведущие компании продолжают сокращать жизненное пространство малых и средних мастерских, используя преимущества в закупке сырья, передовом производственном оборудовании, соответствующих экологическим требованиям производственных мощностях и брендовых каналах сбыта. Прежний фрагментированный и неупорядоченный ландшафт отрасли, характеризовавшийся множеством мелких и неэффективных игроков, постепенно разрушается; устаревшие производственные мощности быстро выводятся из эксплуатации, а отраслевые ресурсы всё больше тяготеют к предприятиям, которые являются соответствующими требованиям, масштабными и интеллектуальными.
С точки зрения спроса и предложения, рынок традиционной строительной опалубки и базовых панелей, используемых в мебели для жилых помещений, приближается к насыщению, а конкуренция driven primarily by ценовыми войнами. Напротив, наблюдается дефицит предложения высококлассных шпонированных и фанерных изделий — в частности, не содержащих формальдегида, экологичных, влагостойких, огнестойких и конструктивно прочных. Разрыв в предложении высококлассных панелей продолжает увеличиваться в таких новых секторах, как интерьеры для новых энергетических транспортных средств, сборное строительство, отделка высококлассных коммерческих помещений и приложения для умного дома. Следовательно, в отрасли наблюдается структурный дисбаланс: избыток мощностей для низкокачественной продукции наряду с дефицитом высококлассных продуктов.
II. Ключевые проблемы отрасли: множественные узкие места, сдерживающие высококачественное развитие
Несмотря на общий стабильный рост отрасли, сохраняются несколько узких мест в развитии — в сфере сырья, охраны окружающей среды, технологий и рынка, — которые сдерживают темпы промышленной модернизации.
1. Ограниченное предложение сырья и нестабильные затраты
Основным сырьём для производства шпона и фанеры служат различные виды брёвен; однако запасы качественной древесины внутри страны ограничены, что порождает сильную зависимость от импорта. Колебания в глобальной политике торговли древесиной, корректировки трансграничных тарифов и изменения в структуре поставок из Юго-Восточной Азии и России вызывают постоянную волатильность закупочных цен на брёвна. В 2026 году цены на панели демонстрировали колеблющуюся тенденцию — небольшое снижение в первой половине года и устойчивое восстановление во второй — при общем диапазоне колебаний цен 3–6%. Тем временем, по мере того как ресурсы качественной лиственной древесины становятся всё более дефицитными, затраты на закупку продолжают расти; малые и средние предприятия (МСП), лишённые переговорной силы, которую даёт масштаб, сталкиваются с постоянно сокращающейся маржой прибыли.
2. Ужесточение экологических стандартов и резкий рост давления в сфере соблюдения требований
С полным внедрением обязательных национальных стандартов для фанеры класса E0 (и выше) без формальдегида, а также ужесточением экологической политики — включая цели «двойного углерода», контроль за сбросами загрязняющих веществ и требования к чистому производству — порог экологического соответствия в отрасли значительно повысился. Традиционные малые и средние предприятия часто сталкиваются с устаревшим оборудованием, устаревшими процессами склеивания, несоответствующей очисткой отходящих газов и сточных вод и чрезмерными выбросами формальдегида, что затрудняет их соответствие новым экологическим и качественным стандартам. Продолжающееся закрытие многочисленных несоответствующих требованиям мелкомасштабных производственных мощностей в сочетании с резким ростом затрат на природоохранное оборудование и модернизацию чистого производства ещё больше повысило барьеры для входа в отрасль.
3. Неравномерные технические стандарты и низкая добавленная стоимость продукции
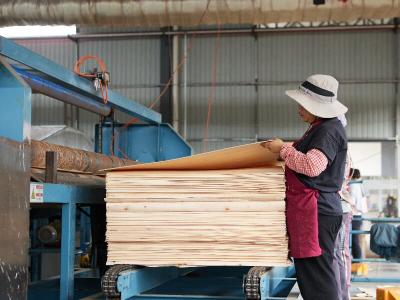
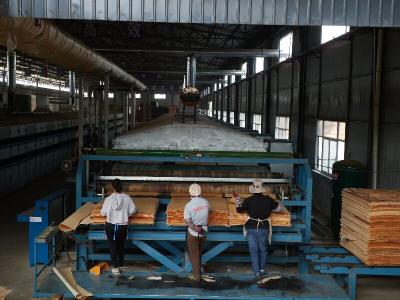
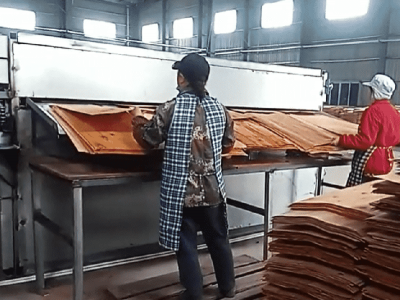
Большинство отечественных малых и средних предприятий (МСП) по-прежнему полагаются на традиционные процессы ротационной резки, горячего прессования и сушки. Эти операции отличаются низким уровнем автоматизации и интеллектуализации, что приводит к таким проблемам качества, как неравномерная толщина шпона, дефекты поверхности и плохая размерная стабильность. Большинство компаний сосредоточены на базовых панелях товарного качества; продукция сильно однородна, лишена дифференциации, функциональности или высококлассного позиционирования. Из-за недостаточных мощностей по глубокой переработке и слабой брендовой премии эти фирмы остаются в порочном круге ценовой конкуренции. Напротив, ведущие международные компании достигли интегрированного производства с точным контролем температуры, интеллектуальной сортировкой и бесформальдегидным склеиванием, обеспечивая стабильность и функциональность продукции, которые намного превосходят стандартную отечественную продукцию.
4. Эволюция спроса вниз по цепочке и недостаточная адаптивность
Традиционная фанера и шпонированные изделия в основном обслуживают рынки бытовой мебели и стандартной строительной опалубки — секторы, которые приближаются к насыщению. Между тем быстро расширяются новые области применения, такие как сборное строительство, интерьеры новых энергетических транспортных средств, элитная мебель на заказ, наружные инженерные проекты и оздоровительные/медицинские пространства. Эти секторы предъявляют повышенные требования к экологической безопасности, влаго- и огнестойкости, износо- и деформационной стойкости, а также к эстетической текстуре. Многие традиционные предприятия не успевают за этими меняющимися запросами; их медленная эволюция продукции не позволяет им удовлетворять требования высококлассных новых рынков, из-за чего они упускают возможности для роста.
III. Основные тенденции развития отрасли на 2026 год
По мере углубления промышленной модернизации отрасль отходит от экстенсивных и низкоэффективных моделей роста. В ближайшие пять лет отраслевой ландшафт будет переформирован пятью ключевыми тенденциями: экологичным развитием, высокотехнологичным позиционированием, интеллектуальным производством, решениями под конкретные применения и построением бренда.
1. Экологичное производство без формальдегида становится отраслевым стандартом
Под влиянием как потребительского сдвига в сторону экологически чистых продуктов, так и обязательных нормативных стандартов, характеристики «без формальдегида», «низкий уровень ЛОС» и «низкоуглеродный» стали ключевыми конкурентными преимуществами. Фанера без формальдегида классов E0 и ENF, а также натуральный экологически чистый шпон из массива древесины становятся основными продуктами рынка, в то время как традиционные клеи на основе формальдегида и высокозагрязняющие производственные процессы постепенно выводятся из использования. Отрасль ускоряет внедрение новых связующих материалов — таких как растительные клеи и безформальдегидные клеи на основе MDI — одновременно продвигая энергосбережение, сокращение отходов и переработку сточных вод и выхлопных газов для построения зелёной производственной системы полного цикла. Низкоуглеродные, экологически чистые производственные мощности становятся ключевым преимуществом предприятий с точки зрения соблюдения нормативных требований и конкурентоспособности на рынке.
2. Интеллектуальное производство, заменяющее традиционные, примитивные производственные процессы
Интеллектуальная трансформация отрасли стремительно набирает обороты. Оборудование для интеллектуальной ротационной резки, автоматической сушки, точного горячего прессования, обнаружения дефектов на основе ИИ, интеллектуальной сортировки и цифрового складского хранения становится всё более распространённым, заменяя трудоёмкие и примитивные методы производства. Интеллектуальное производство не только значительно повышает точность размеров, гладкость поверхности и стабильность продукции, тем самым снижая долю дефектов, но и эффективно повышает производительность, одновременно снижая затраты на рабочую силу и энергию. В будущем цифровые и интеллектуальные производственные возможности станут ключевым барьером для входа, позволяя предприятиям отличаться от производителей низкого и среднего сегмента и выходить на рынки высокого класса.
3. Модернизация продукции в направлении функциональности, кастомизации и позиционирования в высоком сегменте
Отрасль решительно уходит от ландшафта, в котором доминируют универсальные продукты, рассчитанные на всех; создание дифференцированных функциональных продуктов, адаптированных к конкретным сценариям применения, стало основным трендом. Резко растёт рыночный спрос на функциональную фанеру — влагостойкую, огнестойкую, устойчивую к насекомым, деформации, износу и высоким температурам, — а также на ультратонкие декоративные шпоны, шпоны на заказ с уникальной текстурой и высококлассные предварительно отделанные декоративные панели. Одновременно быстро развиваются специализированные панели для интерьеров новых энергетических транспортных средств, стеновых панелей сборных зданий, высококлассной мебели на заказ и проектов внешнего благоустройства. Поскольку добавленная стоимость продукции значительно возросла, высококлассные нишевые сегменты становятся основным источником роста отрасли.
4. Рост концентрации отрасли и усиление роли ведущих предприятий
Сближение множества барьеров — экологических, технологических, финансовых и связанных с брендом — ускоряет консолидацию отрасли и вытесняет малые, устаревшие производственные мощности. Ведущие предприятия захватывают долю рынка, используя эффект масштаба, стабильные цепочки поставок сырья, передовые производственные технологии, а также мощные брендовые и дистрибьюторские сети; следовательно, ожидается, что концентрация отрасли будет расти из года в год. Более того, конкуренция смещается от фокуса исключительно на продуктах к комплексному соперничеству, охватывающему цепочки поставок, технологии, брендинг, услуги и возможности кастомизации, при этом крупномасштабные, брендированные и интегрированные предприятия готовы определять будущее развитие отрасли. 5. Непрерывное расширение сценариев применения и раскрытие потенциала роста
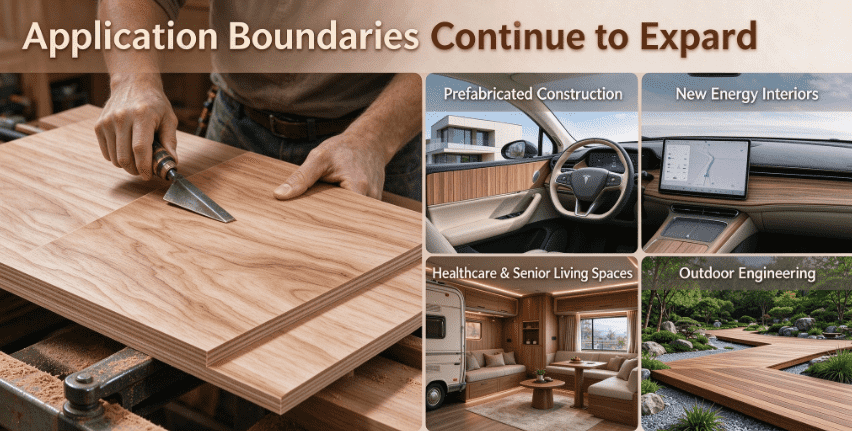
Помимо традиционных секторов, таких как мебельное производство, строительство и внутренняя отделка, сфера применения шпона и фанеры продолжает расширяться. Быстро растут новые сценарии применения, включая деревянную внутреннюю отделку для новых энергетических транспортных средств (NEV), внутренние панели для жилых автофургонов (RV), предварительно отделанную опалубку для сборного строительства, панели для систем умного дома, экологичные плиты для оздоровительных и гериатрических учреждений, а также древесину, обработанную консервантами, для наружного благоустройства, — они становятся новыми двигателями роста отрасли. Обновление структуры спроса заставляет отрасль решительно переходить от модели, движимой производственными мощностями, к модели, движимой применением, что обеспечивает ключевой импульс для дальнейшего расширения отрасли.
IV. Рекомендации по модернизации и развитию промышленных предприятий
Столкнувшись с трансформацией отрасли и рыночными возможностями, предприятия должны активно выходить за рамки «гонки на дно» в ценовой конкуренции и сосредоточиться на четырёх ключевых измерениях — качестве, технологиях, сценариях применения и брендинге — для достижения трансформации и модернизации. Во-первых, предприятиям следует ориентироваться на «зелёный» сектор, комплексно модернизируя процессы склеивания без формальдегида и экологичное производственное оборудование, одновременно стратегически создавая производственные мощности для высококлассных экологичных плит класса ENF. Во-вторых, им следует продвигать интеллектуальную трансформацию, внедряя цифровое производственное оборудование для повышения точности продукции и выхода годной продукции, тем самым снижая затраты и повышая эффективность. В-третьих, предприятиям следует развивать нишевые сценарии применения, разрабатывая функциональные и customized плитные продукты, адаптированные к новым рынкам, таким как высококлассная мебель, новые энергетические транспортные средства и сборное строительство. В-четвёртых, им следует укреплять брендинг и модернизировать каналы сбыта, чтобы уйти от товарной низкоценовой конкуренции и создать дифференцированные преимущества продукции и репутацию бренда. В-пятых, им следует оптимизировать конфигурацию цепочек поставок, создавая стабильные каналы закупки сырья для хеджирования риска колебаний цен на пиломатериалы.
V. Перспективы развития отрасли в будущем
В целом, в течение 2026 года и в последующие годы фанерная и шпонированная промышленность моей страны, как ожидается, сохранит траекторию развития, характеризующуюся устойчивым ростом, структурной перестройкой, повышением качества и промышленной модернизацией. Эпоха экстенсивного, низкоэффективного роста завершилась; развитие отрасли теперь определяется переходом к экологичным практикам, интеллектуальному производству, высококлассному позиционированию и сценарно-ориентированным применениям. Под влиянием продолжающегося появления нового спроса в downstream-сегментах, непрерывных технологических инноваций и постоянной оптимизации промышленного ландшафта отрасль выйдет за рамки жесткой конкуренции в низком ценовом сегменте. Она движется к модернизированному сектору древесных плит, характеризующемуся высокой добавленной стоимостью, высоким технологическим содержанием и сильным влиянием бренда. Готовясь стать глобальным центром исследований, разработок, производства и экспорта высококлассных древесных панелей, отрасль демонстрирует непрерывное улучшение качества своего развития и общей конкурентоспособности.